Wniosek o kredyt to istotny dokument, który należy wypełnić, gdy zamierzasz ubiegać się o kredyt gotówkowy lub kredyt hipoteczny. To na jego podstawie bank ocenia Twoją zdolność kredytową i decyduje, czy możesz otrzymać finansowanie. Wnioski różnią się między sobą w zależności od rodzaju kredytu, a banki używają własnych formularzy, które zazwyczaj można wypełnić przez internet.
Najszybsza droga do spłaty Twoich zobowiązań
Chcę wyjść z długuNajważniejsze informacje o wniosku kredytowym
Wypełnienie wniosku o kredyt hipoteczny może być bardziej wymagające ze względu na poważniejsze zobowiązanie na lata oraz większą liczbę formalności i często wymaga również kilku wizyt w oddziale banku.
Wniosek kredytowy powinien zawierać dane osobowe, stan cywilny oraz informacje o sytuacji finansowej, które służą do oceny Twojej zdolności kredytowej przeprowadzanej przez bank.
Do najczęstszych błędów przy wypełnianiu wniosku należą zbyt optymistyczna ocena własnej sytuacji finansowej i podanie zbyt wysokiej kwoty kredytu.
Wniosek o kredyt – jak i kiedy go złożyć?
Wniosek o kredyt możesz złożyć online lub osobiście w placówce banku w dowolnym momencie, gdy potrzebujesz dodatkowego finansowania.
- Wniosek online: w przypadku kredytów gotówkowych wiele banków umożliwia składanie wniosków poprzez ich strony internetowe. To szybka i wygodna opcja, która pozwala na wypełnienie wniosku z dowolnego miejsca, o dowolnej porze. Wniosek online dotyczy przeważnie kredytów gotówkowych, gdzie kwoty są mniejsze, a formalności mniej skomplikowane.
- Wizyta w placówce: w niektórych przypadkach, szczególnie przy ubieganiu się o kredyt hipoteczny, konieczna jest osobista wizyta w oddziale banku. Proces kredytowania na większe sumy oraz związane z tym ryzyko wymagają bardziej zaawansowanej analizy finansowej, dlatego banki często preferują bezpośredni kontakt z klientem.
Niezależnie od wybranej metody składania wniosku, przed jego złożeniem warto zapoznać się z wymaganiami banku dotyczącymi procedury wnioskowania o kredyt. To pozwoli na uniknięcie potencjalnych błędów oraz przygotowanie kompletu wymaganych dokumentów.
Jak wypełnić wniosek kredytowy krok po kroku?
Wniosek kredytowy znajdziesz bezpośrednio na stronie banku: uzupełnij dane osobowe i finansowe, określ kwotę kredytu i okres spłaty oraz załącz dokumenty dochodowe.
Wniosek o kredyt gotówkowy jest rozpatrywany w 1–2 dni, czasem nawet w 15–30 min w ciągu jednego dnia. W przypadku kredytu hipotecznego maksymalnie do 21 dni. Pozytywne rozpatrzenie wniosku kredytowego zależy od Twoich aktualnych obciążeń finansowych oraz dobrej historii kredytowej.
Jak wygląda proces kredytowy: krok po kroku
Pobierz gotowy formularz: musisz pobrać wniosek ze strony banku, w którym chcesz otrzymać kredyt, ponieważ nie istnieje jeden uniwersalny wniosek kredytowy.
Wpisz dane osobowe: imię, nazwisko, numer PESEL, seria i numer dowodu osobistego, adres zamieszkania, numer telefonu i e-mail.
Uzupełnij informacje finansowe: wynagrodzenie, źródło dochodów i formę zatrudnienia.
Podaj kwotę kredytu i okres spłaty: podaj, ile chcesz pożyczyć i jak długo chcesz spłacać kredyt.
Załącz potrzebne dokumenty dochodowe: na ich podstawie bank potwierdzi Twoje dochody i oceni zdolność kredytową przed wydaniem decyzji kredytowej.
Sprawdź poprawność i złóż wniosek: upewnij się, że poprawnie wypełniłeś wniosek kredytowy, aby bank nie odrzucił go z powodu błędów.
Zanim złożysz wniosek, upewnij się, że posiadasz wszystkie wymagane dokumenty, ponieważ zwiększa to szanse na szybkie rozpatrzenie wniosku.
W przypadku kredytu hipotecznego obowiązują dodatkowe kroki:
- przedstawienie wkładu własnego;
- opis nieruchomości.
Wkład własny

Bank określa minimalną wysokość wkładu własnego, która zwykle wynosi 20% zgodnie z rekomendacjami Komisji Nadzoru Finansowego (KNF). Jeżeli masz możliwości finansowe, możesz wnieść wyższy wkład własny, aby zwiększyć szansę na pozytywną decyzję, oraz obniżyć kwotę kredytu.
Jakie dane osobowe podać we wniosku?
We wniosku kredytowym musisz wpisać imię, nazwisko, PESEL, serię i numer dowodu osobistego, adres zamieszkania, telefon oraz e-mail.
Podstawowym dokumentem, którego potrzebujesz, jest dowód tożsamości, ale dowód osobisty oraz PESEL nie wystarczą do przyznania kredytu. Musisz zawrzeć we wniosku kompletne dane osobowe.
Jakie informacje zawiera wniosek w przypadku kredytu gotówkowego?
- imię i nazwisko;
- numer PESEL;
- serię i numer dokumentu tożsamości, zwykle dowodu osobistego;
- adres zamieszkania;
- telefon kontaktowy;
- e-mail;
- dane o dochodach: wynagrodzenie oraz forma zatrudnienia;
- dane o sytuacji rodzinnej: stan cywilny oraz liczba osób na utrzymaniu;
- szacowane koszty utrzymania gospodarstwa domowego w skali miesiąca.
Na podstawie tych informacji bank podejmuje ostateczną decyzję kredytową.
Jak wpisać dane o dochodach i zatrudnieniu?
W informacjach o dochodach uzupełniasz wysokość i źródło wynagrodzenia oraz formę zatrudnienia: przykładowo umowę o pracę, emeryturę lub działalność gospodarczą.
Informacje o Twoich dochodach i zatrudnieniu pozwalają bankowi ocenić, jaką miesięczną ratę możesz spłacać.
Jakie informacje finansowe są potrzebne we wniosku?
- wysokość i źródło dochodu;
- forma zatrudnienia: umowa o pracę, umowa zlecenie, umowa o dzieło, działalność gospodarcza;
- emerytura lub renta, jeżeli stanowi Twoje źródło dochodu;
- szacunkowe miesięczne koszty związane z utrzymaniem;
- inne zobowiązania finansowe, które obciążają Twój budżet.
Jak określić kwotę kredytu i okres spłaty?
Składając wniosek o kredyt, podaj kwotę kredytu, która rzeczywiście wystarczy na pokrycie celu, ponieważ zbyt wysoka kwota w stosunku do dochodów spotka się z odmową ze strony banku.
Dopasuj kwotę do Twojej zdolności kredytowej, ponieważ jeżeli podasz zbyt wysoką kwotę, bank oceni, że nie zarabiasz wystarczająco dużo, aby ją spłacić.
Okres kredytowania podaje się w miesiącach lub latach, zależnie od tego, jak długo chcesz spłacać kredyt. 5 lat to 60 rat, 10 lat to 120 rat, a 30 lat to 360 rat, na przykład przy hipotece, gdy celem kredytu jest zakup nieruchomości.
Jak złożyć wniosek o kredyt online?
Wniosek o kredyt online możesz złożyć przez stronę banku lub przez bankowość elektroniczną w ciągu kilku minut: potrzebujesz dowodu osobistego lub aplikacji mObywatel.
Wniosek online najczęściej dotyczy kredytów gotówkowych. W przypadku kredytu hipotecznego wersja online to zwykle dopiero wstępny wniosek, który służy do wstępnej analizy banku. Kredyt hipoteczny zwykle i tak wymaga osobistej wizyty w banku i rozmowy z doradcą kredytowym.
Jak złożyć wniosek online: 2 sposoby
- Wypełnij formularz bezpośrednio na stronie banku: większość banków intuicyjnie prowadzi przez kolejne kroki, w których uzupełniasz niezbędne informacje;
- Skorzystaj z bankowości internetowej: zaloguj się na swoje konto i wypełnij wniosek w sekcji kredytów i pożyczek.

Aby złożyć wniosek online, musisz potwierdzić swoją tożsamość. Zrobisz to za pomocą danych z dowodu osobistego lub przez aplikację mObywatel.
Jak sprawdzić status wniosku kredytowego?
Status wniosku o kredyt sprawdzisz na swoim koncie bankowym: w aplikacji mobilnej lub przez infolinię banku.
To, ile trwa rozpatrywanie wniosku, zależy od instytucji, ale wszystkie banki mają maksymalnie 21 dni na wydanie decyzji kredytowej. Kredyt gotówkowy zwykle jest przyznawany szybciej, w ciągu 1–2 dni, ale wnioski o kredyt hipoteczny zazwyczaj zajmują więcej czasu.
Wypełnianie wniosków bankowych – jak to poprawnie zrobić?
Najczęstsze powody odrzucenia wniosku kredytowego to zła ocena własnej zdolności kredytowej lub podanie nieprawdziwych informacji; możesz ich uniknąć, wypełniając wniosek uważnie i zgodnie z prawdą.
Najczęstsze błędy we wniosku, których można uniknąć:
- Zbyt wysoka kwota kredytu: złóż wniosek o taką kwotę, którą rzeczywiście jesteś w stanie spłacić w terminie. Wniosek o kredyt na kwotę zdecydowanie przewyższającą Twoje możliwości finansowe zostanie odrzucony przez bank.
- Zła ocena własnej zdolności kredytowej: przeanalizuj swoje dochody, wydatki, historię kredytową i aktualne zobowiązania. Nie składaj wniosku „w ciemno”, ponieważ bank dokładnie sprawdzi Twoją historię w BIK, a każde zapytanie o kredyt zmniejsza szanse na pozytywną decyzję.
- Ukrywanie słabych informacji: podawaj wyłącznie prawdziwe dane na temat swojej sytuacji finansowej. Ukrywanie zaległości w spłacie lub fałszowanie danych skutkuje odmową kredytu i może prowadzić do konsekwencji prawnych.
- Niedokładność w uzupełnianiu dokumentów: sprawdź wszystkie informacje przed złożeniem wniosku, aby uniknąć pomyłek i błędów. Niewłaściwie uzupełnione dokumenty mogą opóźnić rozpatrzenie wniosku lub spowodować jego odrzucenie.
- Nieczytanie warunków umowy: starannie zapoznaj się z warunkami umowy kredytowej, aby znać zasady spłaty kredytu, odsetki, terminy oraz ewentualne kary za zwłokę w spłacie. Nie zakładaj, że wiesz, jaka jest treść umowy, albo co zwykle się znajduje w takich umowach, tylko dokładnie sprawdź, co podpisujesz.
Pamiętaj
Wniosek o kredyt to formalny dokument, który wpływa na Twoją finansową przyszłość. Dlatego zachowaj ostrożność i odpowiedzialność podczas wypełniania go, aby zwiększyć szanse na jego pozytywne rozpatrzenie.
Wniosek o kredyt hipoteczny
Kredyt hipoteczny jest specyficznym produktem, gdyż do przyznania go konieczne są dokładniejsza analiza zdolności kredytowej i podanie dokładnych informacji na temat hipoteki.
Wniosek o kredyt hipoteczny zawiera te same dane osobowe i finansowe, co przy kredycie gotówkowym, ale jest uzupełniany o opis hipoteki.
Jakie dodatkowe informacje zawiera wniosek o kredyt hipoteczny?
- Cel kredytu: może być to zakup mieszkania, budowa domu, a nawet remont nieruchomości;
- Koszty inwestycji: cena nieruchomości;
- Wkład własny: wymagany przy kredycie hipotecznym, zazwyczaj minimum 20% wartości nieruchomości.
- Kwota kredytu: suma, którą chcesz pożyczyć;
- Opis nieruchomości: dokładne dane dotyczące konkretnej nieruchomości.
Warto pamiętać, że złożenie wniosku o kredyt hipoteczny online nie jest możliwe we wszystkich bankach. Zazwyczaj taka opcja jest dostępna dla klientów, którzy korzystają z usług bankowości elektronicznej. W takich przypadkach wniosek jest uznawany za wstępny, co oznacza, że ewentualne błędy w jego wypełnieniu nie spowodują automatycznego odrzucenia.
Mimo to podczas wypełniania wniosku zadbaj o dokładność informacji. Choć błędy nie są automatycznym powodem odrzucenia, mogą wpłynąć na czas rozpatrzenia wniosku i wydłużyć procedurę. Ponadto bank zawsze zweryfikuje przekazane informacje, dlatego wypełniaj wniosek zgodnie z prawdą.
Dokumenty do wniosku kredytowego
Do wniosku kredytowego dołączasz dokumenty, które potwierdzają Twój dochód: przy umowie o pracę dołączasz wyciąg z konta z 3 miesięcy i zaświadczenie o zarobkach od pracodawcy, a przy własnej działalności PIT-37 i dokumenty firmowe.
Ubieganie się o kredyt jest związane z koniecznością dołączenia pewnych dokumentów. W zależności od tego, czy ubiegamy się o kredyt gotówkowy, czy hipoteczny, lista może się różnić. W obu przypadkach przede wszystkim konieczne jest dołączenie dokumentów potwierdzających dochody, ponieważ to na ich podstawie bank sprawdza Twoją zdolność kredytową.
Kredyt hipoteczny i kredyt gotówkowy różnią się zakresem wymaganych informacji, ponieważ trzeba dodatkowo dołączyć opis i dokumenty nieruchomości.
W przypadku umowy o pracę do wniosku musisz dołączyć:
- umowę, która potwierdza zatrudnienie;
- zaświadczenie o zarobkach, które wydaje pracodawca;
- wyciąg z konta z 3 miesięcy, który potwierdza regularne wpływy na konto.
Jeżeli prowadzisz działalność gospodarczą, wymagane dokumenty to:
- dokumenty firmowe, potwierdzające działalność;
- PIT-37.
Źródłem dochodów może być także emerytura lub renta. W takim wypadku potrzebne jest zaświadczenie z ZUS.
Ile czasu ma bank na rozpatrzenie wniosku kredytowego?
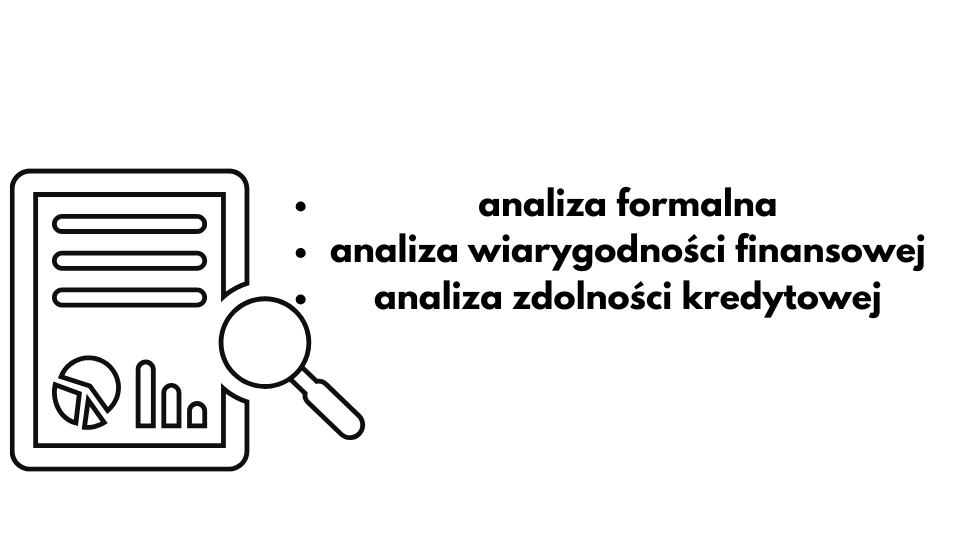
Rozpatrzenie wniosku kredytowego składa się z kilku etapów:
- analiza formalna: bank weryfikuje, czy wszystkie rubryki zostały dobrze wypełnione;
- analiza wiarygodności finansowej: bank w tym kroku sprawdza BIK i inne bazy dłużników;
- analiza zdolności kredytowej: bank ocenia, czy rzeczywiście stać Cię na kredyt, o który wnioskujesz.
Wnioski o kredyt gotówkowy oraz kredyt hipoteczny różnią się pod względem czasu, jaki bank potrzebuje na ich rozpatrzenie. Kredyt gotówkowy często jest rozpatrywany znacznie szybciej, nawet w ciągu 15-30 minut od złożenia dokumentów.
Z kolei procedura rozpatrywania wniosku o kredyt hipoteczny jest bardziej skomplikowana i wymaga więcej czasu. Zgodnie z ustawą o kredycie hipotecznym z dnia 23 marca 2017 roku bank powinien wydać decyzję kredytową w ciągu 21 dni kalendarzowych od momentu otrzymania kompletnego zestawu dokumentów od klienta.
Warto pamiętać, że czas oczekiwania na kredyt, zarówno gotówkowy, jak i hipoteczny, zależy od procedur obowiązujących w konkretnym banku oraz liczby wniosków, które są w danym czasie przetwarzane. Dlatego też jeśli zależy Ci na szybkiej decyzji, warto skonsultować się z bankiem i upewnić się, czy są dostępne dodatkowe opcje przyspieszenia procesu rozpatrywania wniosku.
Ile razy można składać wniosek o kredyt?
Nie ma ograniczeń co do liczby składanych wniosków o kredyt, jednak ważne jest, aby zdawać sobie sprawę z konsekwencji zbyt dużej liczby zapytań. Wielość wniosków może wpłynąć negatywnie na scoring BIK, który jest brany pod uwagę przez banki podczas oceny wniosków. Dlatego zaleca się, aby w ciągu miesiąca złożyć maksymalnie 3-4 wnioski kredytowe, co pomoże uniknąć negatywnych skutków, takich jak obniżenie scoringu BIK.
Czasami warto wstrzymać się ze składaniem wniosku w innym banku, zwłaszcza jeśli wcześniej otrzymało się odmowę kredytu z powodu zaległości w spłacie innych zobowiązań widniejących w bazach BIK lub BIG. W takim przypadku konieczne jest uregulowanie tych zaległości i poczekanie na aktualizację danych w bazach, co może potrwać nawet kilka tygodni. Istnieje ryzyko, że widniejące w bazach zaległości mogą skutkować odrzuceniem wniosku przez większość banków. Dlatego warto poczekać na załatwienie tych spraw przed składaniem kolejnych wniosków.
Co zrobić, gdy bank nie chce udzielić kredytu?
Odmowa ze strony banku nie oznacza koniecznie utraty szansy na kredyt. Co możesz w takiej sytuacji zrobić?
Co zrobić po odmowie kredytu?
Złóż wniosek do banku o wyjaśnienie negatywnej decyzji kredytowej.
Jeśli wniosek został odrzucony na etapie komputerowej analizy, możesz poprosić o dokładną analizę przez analityka bankowego, który dokładniej przestudiuje Twój wniosek.
Poddaj analizie podane przez bank przyczyny odrzucenia wniosku. Zastanów się, co możesz zrobić, by poprawić zdolność kredytową (przykładowo, spłacić zaległe zobowiązania, zmienić formę zatrudnienia).
Po wyeliminowaniu negatywnych czynników możesz ponownie ubiegać się o kredyt.
Warto pamiętać, że w przypadku negatywnej decyzji kredytowej banku masz prawo do odwołania się. Jednak zaleca się skorzystanie z tej możliwości tylko wtedy, gdy istnieją rzeczywiste przesłanki do zmiany decyzji, na przykład, gdy bank nie uwzględnił wcześniej wszystkich Twoich dochodów lub błędnie ocenił wysokość Twoich zobowiązań.
Zwróć uwagę, aby wszystkie podane informacje były zgodne z prawdą, a dokumenty kompletne i aktualne. Przez cały proces ubiegania się o kredyt przechodź z uwagą i zwracaj uwagę na szczegóły.
FAQ, czyli najczęstsze pytania o wypełnianie wniosku kredytowego
Podanie nieprawdziwych danych jest przestępstwem, które podlega karze pozbawienia wolności od 3 miesięcy do 5 lat. Oczywiście, bank odrzuci wniosek o kredyt.
Potrzebujesz danych osobowych, dowodu osobistego, numeru PESEL, informacji o stanie cywilnym i osobach na utrzymaniu oraz dochodach i wydatkach.
Nie, ponieważ bank do oceny zdolności kredytowej wymaga też informacji finansowych, czyli danych o dochodach, zatrudnieniu i kosztach utrzymania.
Tak, każdy wniosek widnieje w BIK jako zapytanie o kredyt i wpływa na scoring BIK.
Tak, limit na karcie kredytowej obniża zdolność, a bank liczy jako zobowiązanie cały limit, a nie tylko wykorzystaną kwotę.
Tak, to także zobowiązanie, które bank bierze pod uwagę przy badaniu zdolności, ponieważ może być Twoim potencjalnym obciążeniem budżetu.
Wypełnij nasz formularz i rozpocznij swoją drogę do spłaty zobowiązań
Chcę wyjść z długu
Udostępnij:
Skuteczna i szybka pomoc w spłacie zadłużenia
Zostaw numerOddzwaniamy w 10 minut
Mamy świetne opinie
i wysoką skuteczność
Większość informacji dotyczących wymaganych dokumentów oraz sposobu składania wniosku jest dostępna na stronie internetowej danego kredytodawcy.