Ściąganie długu przez komornika nie jest wieczne i istnieją sytuacje, w których komornik nie podejmuje się czynności egzekucyjnych. W tym artykule wyjaśniamy, kiedy komornik nie ściąga długu i jak długo może dochodzić roszczeń. Sprawdź, co komornik może, czego nie i jak reagować, kiedy ściąga przedawniony dług.
Najszybsza droga do spłaty Twoich zobowiązań
Chcę wyjść z długuNajważniejsze informacje o ściaganiu długu przez komornika
Komornik przestaje ściągać dług, kiedy dłużnik nie ma żadnego majątku, dług się przedawnia lub zostaje dobrowolnie spłacony przez dłużnika.
Bezskuteczna egzekucja następuje, kiedy komornik stwierdza brak majątku i skutkuje negatywnymi wpisami w rejestrach dłużników.
Przedawnienie długu następuje po 6 latach bez żadnej czynności egzekucyjnej, ale każde działanie przerywa bieg przedawnienia i odkłada je w czasie.
Kiedy komornik przestaje ściągać dług?
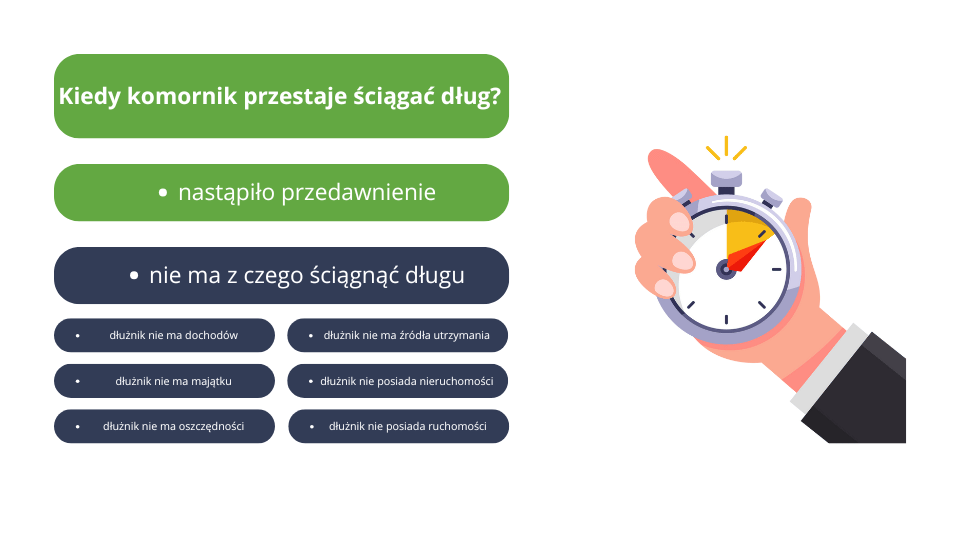
Komornik przestaje ściągać dług w trzech przypadkach: nastąpiło przedawnienie długu, dłużnik dobrowolnie spłacił dług lub dłużnik nie ma majątku, z którego można ściągnąć dług.
Istnieją przypadki, w których komornik nie ma możliwości ściągnąć od dłużnika pieniędzy. Należy do nich sytuacja, w której:
- nastąpiło przedawnienie długu u komornika: ma to miejsce po upływie 6 lat od daty wymagalności roszczenia, czyli najczęściej od momentu pierwszych czynności egzekucyjnych, chociaż każde działanie wierzyciela lub dłużnika przerywa bieg przedawnienia;
- komornik nie ma z czego ściągnąć długu, ponieważ dłużnik nie ma majątku ani wynagrodzenia, które można zająć.
Komornik sądowy sprawdza majątek dłużnika, zanim stwierdzi bezskuteczność egzekucji, czyli brak możliwości zajęcia majątku dłużnika. W ramach postępowania komorniczego wysyła się zapytania do ZUS i Urzędu Skarbowego oraz sprawdza konta bankowe dłużnika przez system OGNIVO.
Na podstawie czynności komornika stwierdza się bezskuteczność egzekucji, jeżeli:
- dłużnik nie ma dochodów,
- nie ma majątku,
- nie ma oszczędności,
- nie ma żadnego źródła utrzymania np. w postaci świadczeń,
- nie jest właścicielem nieruchomości,
- nie posiada żadnej ruchomości, którą można by było zlicytować.
W przypadku przedawnienia długu komornik nie może ściągać długu po 6 latach od ostatniej czynności, jeżeli bieg egzekucji nie został przerwany. Komornik nie ściąga też długu, jeżeli dłużnik dobrowolnie doprowadził do całkowitej spłaty wierzyciela.
Czym jest bezskuteczna egzekucja i kiedy komornik ją stwierdza?
Bezskuteczna egzekucja to sytuacja, w której po sprawdzeniu ZUS, Urzędu Skarbowego, banków i rejestrów okazuje się, że dłużnik nie ma żadnego majątku, z którego komornik może ściągnąć dług na rzecz wierzyciela.
Postępowanie komornicze może zostać umorzone na mocy art. 824 § 1 pkt 3 Kodeksu postępowania cywilnego, który określa bezskuteczną egzekucję jako moment, w którym wiadomo, że koszty egzekucji komorniczej przekroczą wartość ściągniętego długu.
W jaki sposób komornik sprawdza majątek dłużnika?
- wysyła zapytania do ZUS i Urzędu Skarbowego
- sprawdza konta bankowe w systemie OGNIVO za pomocą numeru PESEL dłużnika
- wysyła zapytania do Centralnej Ewidencji Pojazdów i Wydziału Ksiąg Wieczystych
- przeprowadza czynności terenowe w mieszkaniu dłużnika
Jeśli komornik nie znajduje żadnego majątku dłużnika, nie może ściągnąć długu, ponieważ nie ma środków, które można zająć w celu spłaty długu.

Ukrywanie majątku przed komornikiem w celu doprowadzenia do bezskutecznej egzekucji jest nielegalne.
Komornik nie ma z czego ściągnąć długu – co dalej?
Gdy dłużnik nie posiada żadnych dochodów, majątku czy oszczędności, to komornik najczęściej podejmuje decyzję o umorzeniu postępowania, w której musi podać przyczyny podjęcia takiej decyzji.
Wierzyciel ma 7 dni na złożenie wniosku z zażaleniem, a jeśli tego nie zrobi, następuje umorzenie egzekucji komorniczej. Umorzenie egzekucji nie jest jednak równoznaczne z umorzeniem długu i w ciągu 6 lat wierzyciel ma prawo do ponowienia próby egzekucji długu.
Wierzyciel często kieruje sprawę ponownie do komornika po upływie 6 miesięcy, ponieważ sytuacja majątkowa dłużnika może się w tym czasie zmienić. Jeżeli wierzyciel złoży wniosek o ponowne wszczęcie egzekucji, przerwie bieg przedawnienia i rozpocznie ponowne sprawdzanie majątku dłużnika.
Ponowne wszczęcie postępowania egzekucyjnego po umorzeniu może doprowadzić do zajęcia rachunku bankowego dłużnika, zajęcia nieruchomości oraz zajęcia ruchomości lub innej części majątku zgromadzonego od czasu umorzenia postępowania egzekucyjnego.
W przypadku umorzenia postępowania komorniczego dłużnik może być wpisany do rejestru dłużników niewypłacalnych, co skutecznie blokuje możliwość otrzymania kredytów w banku oraz pożyczek pozabankowych (pożyczki z komornikiem dostępne są tylko w określonych przypadkach).
Czym jest postanowienie o umorzeniu i co z nim zrobić?
Komornik wydaje postanowienie o umorzeniu, aby formalnie skończyć egzekucję: dokument zawiera przyczynę zakończenia postępowania oraz informację o kosztach egzekucji.
Komornik stwierdza zakończenie egzekucji przez wydanie postanowienia o umorzeniu. Od momentu otrzymania dokumentu wierzyciel ma 7 dni na złożenie zażalenia, aby skierować sprawę do ponownego rozpatrzenia.
Postanowienie o umorzeniu postępowania egzekucyjnego zawiera 2 informacje:
- Przyczynę umorzenia: przedawnienie, bezskuteczność egzekucji lub dług zostaje w całości spłacony z woli dłużnika;
- Informacje o kosztach postępowania: koszty procedury i należność komornika.
W przypadku dobrowolnej spłaty całości zadłużenia dłużnik otrzymuje urzędowe potwierdzenie spłaty długu, czyli postanowienie o umorzeniu przez zapłatę. Dokument jest formalnym potwierdzeniem zakończenia sprawy, które warto zachować jako dowód.
Ile razy wierzyciel może wznowić egzekucję po umorzeniu?
Wierzyciel może wznowić egzekucję nieograniczoną liczbę razy po umorzeniu postępowania, dopóki dług nie ulegnie przedawnieniu, a każdy wniosek do komornika ponownie rozpoczyna 6-letni okres przedawnienia.
Przedawnienie następuje po 6 latach od ostatniej czynności komornika, dlatego po każdym nowym wniosku wierzyciela licznik startuje od nowa, co doprowadza do przerwania biegu przedawnienia. Wierzyciel może składać wniosek do komornika na przykład co 5 lat, aby uniknąć przedawnienia, licząc, że sytuacja majątkowa dłużnika się zmieni.
Ponowne wszczęcie postępowania umożliwia dochodzenie roszczeń wierzyciela w sytuacji, gdy dłużnik nie jest już niewypłacalny. Na przykład, dłużnik podjął pracę i uzyskuje wynagrodzenie z tytułu umowy o pracę, wszedł w posiadanie majątku czy nawet otrzymał spadek.
Dłużnik znajduje się w nowej sytuacji, odzyskał płynność finansową i mimo wcześniejszego umorzenia postępowania komorniczego, jest w stanie spłacić dług, dlatego następuje wznowienie egzekucji.
Jak długo komornik może prowadzić egzekucję?
- na każdy wniosek wierzyciela w ciągu 6 lat od ostatniej czynności;
- w praktyce tak długo, jak wierzyciel będzie wnioskował o wznowienie przynajmniej raz na 6 lat.
Jakie skutki dla dłużnika ma umorzenie egzekucji?
Umorzenie egzekucji nie jest umorzeniem długu: dług wciąż istnieje, naliczają się odsetki, a informacja o bezskutecznej egzekucji trafia do KRD i BIG InfoMonitor.
Spłata długu zawsze jest korzystniejsza niż zwlekanie i umorzenie postępowania egzekucyjnego. Dopóki dłużnik nie spłaci długu, narastają odsetki i koszty egzekucyjne.
Umorzenie egzekucji nie jest tym samym co umorzenie długu, dlatego dług istnieje dalej, a odsetki rosną.
W przypadku bezskutecznej egzekucji narastają koszty egzekucyjne, które mogą przewyższyć pierwotny dług i znacznie pogorszyć sytuację dłużnika. Szybsza spłata to niższe koszty odsetek, a im krócej trwa ściąganie długu, tym niższe koszty komornicze.
Skutki umorzenia egzekucji to także negatywne wpisy do rejestrów dłużników:
- KRD (Krajowego Rejestru Długów)
- BIG InfoMonitor (Biura Informacji Gospodarczej)
Wpisy w KRD oraz BIG InfoMonitor to długotrwała blokada kredytu, zakupów na raty czy nawet umów abonamentowych. Dłużnik z wpisem o bezskutecznej egzekucji ma zablokowane produkty finansowe nawet jeżeli służą do codziennego użytku.
Z powodu przedawnienia komornik nie może ściągnąć długu – co dalej?
Kiedy dług ulegnie przedawnieniu, dłużnik musi podnieść zarzut przedawnienia, aby zatrzymać działania komornika.
Ustawa z dnia 4 lipca 2019 r. o zmianie ustawy – Kodeks postępowania cywilnego oraz niektórych innych ustaw mówi o tym, że komornik powinien odmówić czynności egzekucyjnych długu w związku z jego przedawnieniem. Teoretycznie ten rodzaj długów ulega przedawnieniu po upływie 6 lat, ale należy pamiętać, że każde działanie zarówno wierzyciela, jak i dłużnika przerywa jego bieg i 6 lat liczy się od nowa.
Po jakim czasie następuje przedawnienie długu?
- po 6 latach dla długów potwierdzonych wyrokiem sądu
- po 3 latach dla odsetek od długu
- każde działanie wierzyciela lub dłużnika przerywa bieg przedawnienia i restartuje licznik 3/6 lat
Jeśli więc dług jest przedawniony, dłużnik powinien podnieść zarzut przedawnienia, ponieważ nie jest to automatyczny proces. Jeśli pomimo inicjatywy dłużnika i złożenia wniosku komornik prowadzi czynności egzekucyjne, należy złożyć skargę na organ egzekucyjny do sądu.
Jak działać, gdy komornik ściąga przedawniony dług?
Jak działać, gdy komornik ściąga przedawniony dług? Zweryfikuj, czy 6-letni bieg przedawnienia nie był przerwany czynnościami egzekucyjnymi i złóż zarzut przedawnienia.
Dłużnik musi samodzielnie podnieść zarzut przedawnienia po zakończeniu biegu przedawnienia, ponieważ sąd nie potwierdza przedawnienia z urzędu. Dopiero wniosek o umorzenie z inicjatywy dłużnika formalnie potwierdza przedawnienie długu o komornika.
Co robić, jeżeli komornik nadal ściąga przedawniony dług: krok po kroku
Ustal datę wymagalności długu, która zaczyna 6-letni bieg przedawnienia.
Upewnij się, czy w ciągu ostatnich 6 lat nie było żadnej czynności egzekucyjnej, ponieważ każde działanie komornika, wierzyciela lub dłużnika zeruje licznik biegu przedawnienia.
Jeżeli dług rzeczywiście jest przedawniony, złóż wniosek i podnieś zarzut przedawnienia.
Jeżeli komornik ściąga dług mimo przedawnienia, złóż skargę na czynności komornika do sądu w ciągu 7 dni od działania komornika.
Kiedy komornik przestaje ściągać dług? Podsumowanie
Komornik przestaje ściągać dług w trzech sytuacjach: przy przedawnieniu długu, bezskutecznej egzekucji lub przy całkowitej spłacie długu.
Przedawnienie długu teoretycznie następuje po 6 latach, ale może wydłużyć się w czasie ze względu na zerowanie licznika biegu przedawnienia.
Bezskuteczna egzekucja nie ściąga długu, ale go nie umarza, a dłużnik zostaje wpisany do baz KRD oraz BIG InfoMonitor. Najczęściej wybieranym rozwiązaniem jest dobrowolna spłata długu, która wiąże się z najmniejszymi kosztami i stresem.
Kiedy komornik przestaje ściągać dług: 3 sytuacje
- Przedawnienie długu: następuje po 6 latach od momentu ostatniej czynności wierzyciela lub dłużnika, a każde działanie restartuje 6-letni licznik biegu przedawnienia.
- Bezskuteczna egzekucja: potwierdzona przez sąd sytuacja, w której dłużnik nie posiada majątku, który komornik może zająć.
- Całkowita spłata długu: dłużnik dobrowolnie reguluje należność główną, aby uniknąć kosztów postępowania sądowego oraz długiego okresu naliczania odsetek.
Jeżeli Twoje długi przerastają możliwości spłaty, masz komornika i szukasz rozwiązania, skontaktuj się z nami. W Biliti przeanalizujemy Twoją sytuację, przedstawimy możliwości i pomożemy Ci wyjść z długów.
Często zadawane pytania o ściąganie długu przez komornika
Komornik nie może ściągać przedawnionego długu, czyli po upływie 6 lat od ostatniej czynności egzekucyjnej, ale każda czynność restartuje 6-letni bieg przedawnienia.
Umorzenie postępowania egzekucyjnego następuje, kiedy komornik stwierdza brak majątku dłużnika i nie ma z czego ściągnąć długu. Umorzenie egzekucji nie jest jednak umorzeniem długu, więc wierzyciel może wznowić egzekucję.
Nie, komornik nie może umorzyć długu, ale może umorzyć postępowanie egzekucyjne. Wtedy komornik nie ściąga długu, ale dług nie znika i naliczają się odsetki.
Dług u komornika może się przedawnić po 6 latach od ostatniej czynności egzekucyjnej, ale wierzyciel może złożyć wniosek o ponowne wszczęcie egzekucji w dowolnym momencie, aby przerwać bieg przedawnienia. Każda czynność zeruje licznik i musi upłynąć kolejne 6 lat, aby dług uległ przedawnieniu.
Zwróć się do kancelarii komorniczej i przedstaw dowód spłaty długu: postanowienie o umorzeniu przez zapłatę, które komornik daje Ci jako potwierdzenie po wpłacie całości długu.
Wypełnij nasz formularz i rozpocznij swoją drogę do spłaty zobowiązań
Chcę wyjść z długu
Udostępnij:
Skuteczna i szybka pomoc w spłacie zadłużenia
Zostaw numerOddzwaniamy w 10 minut
Mamy świetne opinie
i wysoką skuteczność