Kredytoholizm jest uzależnieniem behawioralnym, które polega na kompulsywnym zaciąganiu kredytów i pożyczek bez realnego planu terminowej spłaty. Osoby uzależnione od kredytów często mają poważne zadłużenie i ukrywają problemy finansowe przed najbliższym otoczeniem. Kredytoholizm można jednak leczyć w ramach terapii poznawczo-behawioralnej połączonej z uporządkowaniem sytuacji finansowej.
Najszybsza droga do spłaty Twoich zobowiązań
Chcę wyjść z długuKredytoholizm jako uzależnienie od zaciągania długów
Kredytoholizm to uzależnienie psychiczne, w którym zaciąganie długów staje się kompulsywnym sposobem radzenia sobie z emocjami, a nie racjonalną decyzją finansową.
Najczęstsze sygnały ostrzegawcze to spirala zadłużenia, brak kontroli nad finansami i ukrywanie problemu przed otoczeniem.
Wyjście z kredytoholizmu wymaga połączenia pracy nad psychiką (np. terapii) z konkretnym zarządzaniem finansami i wsparciem społecznym.
Czym jest kredytoholizm i jak go rozpoznać?
Kredytoholizm to uzależnienie behawioralne, które powoduje silny, trudny do kontrolowania przymus zaciągania kredytów lub pożyczek, często mimo braku realnej możliwości ich spłaty.
Rozpoznanie kliniczne

Kredytoholizm nie jest uzależnieniem rozpoznanym klinicznie, czyli nie widnieje w oficjalnej klasyfikacji chorób, natomiast dotyczy wielu osób.
Na pierwszy rzut oka może wyglądać niewinnie – kolejna karta kredytowa, szybka pożyczka czy stosunkowo niewielki zakup na raty. Problem zaczyna się wtedy, gdy zadłużanie przestaje być świadomą decyzją, ale staje się automatycznym nawykiem i prowadzi do większej liczby kredytów.
Kiedy banki przestają pożyczać pieniądze, osoba uzależniona zwraca się do firm pożyczkowych albo wykorzystuje choćby opcję odroczonych płatności, w szybkim tempie pogłębiając swoje zadłużenie. Wydawanie pieniędzy staje się przyjemnym, ale szkodliwym nawykiem, stopniowo wpędzając uzależnione osoby w coraz poważniejsze problemy psychiczne i finansowe.
Mechanizm ten działa podobnie jak inne uzależnienia, co oznacza, że daje krótkotrwałą ulgę lub poczucie kontroli, ale długofalowo pogłębia problem. Osoby uzależnione zupełnie tracą racjonalne podejście, następny kredyt biorą bez przemyślenia, co zamiast rozwiązywać trudności finansowe, tworzy spiralę zadłużenia i zwiększa liczbę niespłaconych zobowiązań.
Badania przeprowadzone przez National Debt Relief wskazują, że zadłużanie może pełnić funkcję regulowania emocji lub być formą odreagowania stresu. Osoby doświadczające stresu, lęku lub poczucia braku kontroli częściej sięgają po kredyt jako sposób na krótkotrwałą poprawę samopoczucia, co sprzyja głębszemu zadłużeniu.
Najczęstsze sygnały ostrzegawcze
Kredytoholizm rzadko pojawia się nagle i, jak inne uzależnienia behawioralne, zazwyczaj rozwija się stopniowo.
Kredytoholizmowi często towarzyszą następujące objawy:
- obsesyjne poszukiwanie i porównywanie ofert pożyczek;
- zaciąganie nowych kredytów na spłatę starych;
- brak wiedzy i kontroli nad własnym zadłużeniem: nie wiesz dokładnie, ile i komu jesteś winien ani nie znasz łącznej kwoty własnego zadłużenia;
- impulsywne decyzje finansowe;
- usprawiedliwianie kolejnych zobowiązań;
- ukrywanie długów przed bliskimi;
- ciągły stres lub napięcie związane z pieniędzmi.
Jeśli czytając ten opis masz wrażenie, że problem być może dotyczy też Ciebie – to ważny sygnał ostrzegawczy.
Przyczyny psychologiczne i społeczne – dlaczego wpadamy w uzależnienie od pożyczek?
Kredytoholizm rzadko wynika wyłącznie z braku wiedzy finansowej. Znacznie częściej jego źródłem są emocje, nawyki i wpływ otoczenia. To właśnie połączenie presji społecznej i wewnętrznych trudności sprawia, że kredyt zaczyna pełnić funkcję szybkiej, jednak niestety tylko chwilowej ulgi.
Niska samoocena i presja otoczenia, a uzależnienie od chwilówek
Kultura konsumpcyjna
Żyjemy w świecie, który promuje posiadanie określonych dóbr i natychmiastową gratyfikację, w tzw. kulturze konsumpcji. Reklamy i media społecznościowe kreują potrzeby, które nie zawsze są realne. W efekcie kredyt staje się prostym sposobem na nadążenie za innymi, nawet kosztem przyszłych problemów finansowych.
Niska samoocena
Dla wielu osób pożyczki są sposobem na poprawę nastroju lub poczucia własnej wartości. Zakupy na kredyt dają chwilowe poczucie kontroli czy sukcesu, ale szybko pojawia się stres związany ze spłatą. To z kolei prowadzi do powtarzania schematu i pogłębiania zadłużenia.

W obu przypadkach kredyt przestaje być narzędziem finansowym, a zaczyna pełnić funkcję emocjonalną – właśnie wtedy ryzyko uzależnienia rośnie najbardziej.
W artykule magazynu Psychology Today z 2016 roku podkreślono, że osoby wpadające w kompulsywny model zadłużania często odczuwają jedynie krótkotrwałą satysfakcję z nowego wydatku. W wielu przypadkach po dokonaniu transakcji pojawia się poczucie winy, wstydu lub frustracji, które jeszcze bardziej obniżają samoocenę i potęgują negatywne myśli o sobie.
Jak działa mechanizm nałogu i skąd bierze się chwilowa ulga?
Kredytoholizm jest uzależnieniem behawioralnym, co oznacza, że każde zaciągnięcie pożyczki powoduje zastrzyk dopaminy, więc mózg traktuje kolejny kredyt jako potrzebę emocjonalną, niezależnie od rzeczywistej sytuacji finansowej.
Dopamina to substancja odpowiedzialna za odczuwanie przyjemności i satysfakcji, która ściśle wiąże się z uzależnieniami. Krótkotrwały zastrzyk dopaminy, który wydziela się na przykład w momencie zaciągania pożyczki, powoduje uczucie ulgi, kontroli i euforii. W przypadku kredytoholizmu mózg zapamiętuje ten impuls i zaczyna traktować pożyczkę jako potrzebę emocjonalną, a nie finansową. Osoba uzależniona czuje silny przymus zaspokojenia tej potrzeby, co skutkuje zaciąganiem kolejnych kredytów i pożyczek, a tym samym napędza spiralę zadłużenia.
Silne emocje
Ten sam mechanizm nałogowy odpowiada za syndrom odstawienia, ponieważ brak dostępu do kredytu lub pożyczki powoduje silne negatywne uczucia, takie jak lęk i frustracja.
To kolejny impuls, który napędza mechanizm uzależnienia, który w przypadku kredytoholizmu działa podobnie, jak przy uzależnieniu od alkoholu czy substancji psychoaktywnych.
Jak objawia się uzależnienie od zadłużania się?
Uzależnienie od kredytów i pożyczek często pozostaje niewidoczne dla otoczenia. Osoby zmagające się z kredytoholizmem potrafią skutecznie maskować swoje działania, choćby poprzez ukrywanie rachunków, manipulowanie informacjami wobec rodziny i przyjaciół czy obiecywanie sobie, że to już ostatni kredyt lub pożyczka. Wówczas, choć na zewnątrz życie wygląda normalnie, w środku rozwija się głęboka presja psychiczna i emocjonalna, która rządzi codziennymi decyzjami.
Mechanizmy psychologiczne
Jednym z kluczowych procesów jest mechanizm wyparcia. Osoba uzależniona minimalizuje wagę swojego zadłużenia, ignoruje rosnące zobowiązania i usprawiedliwia kolejne kredyty. Badania psychologiczne wskazują, że wyparcie jest strategią ochronną, która chroni przed poczuciem winy, wstydu i lęku, ale równocześnie utrudnia podjęcie działań naprawczych.
Równolegle pojawia się syndrom odstawienia. W sytuacji, gdy dostęp do nowych pożyczek zostaje ograniczony, osoba doświadcza silnego lęku, napięcia i frustracji.
Różne uzależnienia
Podobnie jak w uzależnieniach od alkoholu czy substancji psychoaktywnych, pojawia się przymus kompulsywnego działania, aby złagodzić dyskomfort emocjonalny.
Objawy behawioralne
Poza klasycznymi objawami finansowymi, uzależnienie objawia się także w codziennym funkcjonowaniu.
Można wówczas zaobserwować:
- Poświęcanie codziennego życia dla spraw finansowych: nadmierne zaabsorbowanie kredytami i pożyczkami kosztem snu, pracy czy kontaktów z bliskimi;
- Ukrywanie działań finansowych: zatajenie długów przed bliskimi, tworzenie fałszywego poczucia bezpieczeństwa;
- Nadmierna aktywność w szukaniu kredytów: przeglądanie ofert, porównywanie pożyczek, kontaktowanie się z wieloma instytucjami w celu doświadczenia kolejnej pozornej ulgi finansowej.
Skutki psychiczne i zdrowotne
Długotrwałe uzależnienie od zadłużania się nie pozostaje bez wpływu na zdrowie psychiczne i fizyczne.
Wśród najczęstszych konsekwencji wymienia się:
- chroniczny stres i stany lękowe;
- problemy ze snem i koncentracją;
- objawy psychosomatyczne, jak bóle głowy czy napięcie mięśniowe;
- unikanie kontaktów społecznych;
- poczucie bezradności i depresję w sytuacjach, gdy spirala zadłużenia wymyka się spod kontroli.
Badania przeprowadzone przez organizację charytatywną National Debtline pokazały, że osoby, które mają trudności z terminowym regulowaniem swoich zobowiązań finansowych, są ponad dwukrotnie bardziej narażone na poważne problemy ze zdrowiem psychicznym.
Prawie jedna trzecia uczestników badania przyznała, że zadłużenie znacząco wpłynęło na ich samopoczucie psychiczne, pogarszając jakość życia i zwiększając poczucie stresu oraz niepokoju.
Uzależnienie od kredytów to nie tylko problem finansowy, ale złożone zaburzenie psychiczne, które wymaga zarówno świadomości własnych mechanizmów, jak i profesjonalnego wsparcia, najlepiej w formie psychoterapii.
Pamiętaj
Uzależnienie od kredytów to nie tylko problem finansowy, a złożone zaburzenie psychiczne, które wymaga zarówno świadomości własnych mechanizmów, jak i profesjonalnego wsparcia, najlepiej w formie psychoterapii.
Chorobliwe zadłużanie się i jego koszty długofalowe
Chorobliwe zadłużanie się to nie tylko problem finansowy, ale złożone zjawisko, które dotyka psychiki, relacji i codziennego funkcjonowania. Straty finansowe są więc tylko wierzchołkiem góry lodowej.
Znacznie poważniejsze konsekwencje pojawiają się w sferze emocjonalnej i społecznej, a długotrwała spirala zadłużenia dodatkowo prowadzi do narastającego poczucia bezradności i izolacji.
Obciążenie psychiczne dodatkowo pogłębia się, gdy zadłużenie staje się poważne, a w grę wchodzą postępowania egzekucyjne i komornik. Osoby cierpiące na kredytoholizm często zadłużają się na ogromne sumy, których nie są w stanie spłacić, co skutkuje skierowaniem sprawy do sądu. Koszty postępowania egzekucyjnego dodatkowo obciążają osobę zadłużoną, a sama egzekucja to silny stres, zwłaszcza jeżeli uzależnienie jest ukrywane przed najbliższym otoczeniem.
Spirala zadłużenia i wpływ na zdrowie psychiczne
Mechanizm spirali zadłużenia działa na zasadzie spłacenia starego zobowiązania za pomocą nowego kredytu lub pożyczki. Taki cykl prowadzi do przewlekłego stresu, napięcia emocjonalnego i poczucia braku kontroli nad własnym życiem. W konsekwencji rośnie ryzyko problemów psychicznych, takich jak depresja, stany lękowe czy chroniczne zmęczenie.
Objawy psychiczne, które mogą się pojawić, to m.in.:
- nadciśnienie;
- bezsenność;
- nerwica;
- w skrajnych przypadkach nawet myśli samobójcze.
Konflikty rodzinne
Długotrwałe zadłużenie często prowadzi do utraty zaufania w relacjach z bliskimi. Ukrywanie istnienia problemu kredytoholizmu, długów, kłamstwa finansowe i poczucie zagrożenia mogą generować kłótnie, rozpad więzi i izolację emocjonalną. W efekcie problemy finansowe stają się problemami społecznymi, wpływającymi na całe otoczenie osoby uzależnionej.
Depresja
Ciągłe życie w stresie, poczuciu winy i konieczności ukrywania zadłużenia znacząco obniża kondycję psychiczną. Osoby zmagające się z kredytoholizmem często doświadczają wówczas chronicznego zmęczenia, lęków, zaburzeń snu oraz obniżonej samooceny, co w dłuższej perspektywie może prowadzić do depresji i pogorszenia jakości życia.
Jak pomóc bliskiej osobie uzależnionej od zadłużania się?
Żeby pomóc bliskiej osobie z uzależnieniem od kredytów, zachęć ją do terapii i grupy wsparcia, ale nie spłacaj jej długów bez planu, ponieważ takie rozwiązanie zwykle pogłębia nałóg.
Osoba uzależniona od kredytów poza poważnymi problemami finansowymi zmaga się także z obciążeniem psychicznym. Często ukrywa wcześniej zaciągnięte długi i pogłębiającą się spiralę zadłużenia przed rodziną i najbliższymi przyjaciółmi z obawy przed odrzuceniem lub konfliktem. Unika rozmów o swojej sytuacji finansowej, reaguje emocjonalnie i tym samym przenosi obciążenie także na najbliższą rodzinę.
Współuzależnieni
Niezależnie od tego, jaką świadomość na temat problemów finansowych dłużnika mają członkowie rodziny, mogą oni doświadczyć współuzależnienia.
Wsparcie psychologa to podstawowe narzędzie pomocy dla osoby uzależnionej od zaciągania kredytów. Aby pomóc bliskiej osobie uzależnionej, rozmawiaj z nią bez oceniania, ze spokojem i bez silnych emocji. Zachęć do skorzystania z profesjonalnej terapii i grupy wsparcia. W ten sposób podkreślisz, że osoba zadłużona nie jest pozostawiona sama ze swoimi problemami, że doświadczają ich także inni ludzie, a przede wszystkim – że istnieje rozwiązanie na walkę z nałogiem.
Czego nie robić, pomagając osobie uzależnionej od kredytów?
- Pożyczanie pieniędzy: nie spłacaj zadłużenia kredytoholika na własną rękę, ponieważ taka „czysta karta” w przypadku osób uzależnionych bez pracy nad nałogiem umożliwia tylko łatwiejszy dostęp do kolejnych finansowań i pogłębia zadłużenie;
- Radzenie sobie „w rodzinie”: kredytoholizm to nie wstyd, a skorzystanie z profesjonalnej pomocy psychologa to najskuteczniejsze narzędzie do wyjścia z nałogu, dlatego zachęć osobę uzależnioną do skorzystania z tej opcji i nie oferuj, że rodzina zajmie się spłatą zadłużenia;
- Ignorowanie innych problemów: uzależnieniu od zaciągania kredytów często towarzyszą inne nałogi, jak na przykład hazard czy alkoholizm, dlatego zwróć uwagę, czy kredytoholizm nie wiąże się z nowym uzależnieniem behawioralnym, które dodatkowo komplikuje sytuację.
Gdzie szukać pomocy dla osób uzależnionych od kredytów?
- Psycholog wyspecjalizowany w uzależnieniach behawioralnych;
- Dedykowana grupa wsparcia, np. Anonimowi Dłużnicy.
Psycholog i grupa wsparcia
Do 30 listopada 2022 roku działała infolinia dla osób z kredytoholizmem, ale obecnie osoby uzależnione mogą skorzystać przede wszystkim z pomocy psychologa oraz grupy wsparcia.
Jak pokonać nałogowe zaciąganie pożyczek?
Skuteczne wychodzenie z kredytoholizmu wymaga holistycznego podejścia, obejmującego zarówno sferę psychologiczną, jak i praktyczne zarządzanie finansami.
Dzięki temu możliwe jest odzyskanie kontroli nad własnymi decyzjami i stopniowe odbudowanie stabilności finansowej. Proces wyjścia z nałogu trwa od kilku tygodni do kilkunastu miesięcy i zależy od indywidualnej determinacji, możliwości i otwartości na pracę z psychologiem.
Psychoterapia poznawczo-behawioralna
Psychoterapia poznawczo-behawioralna (CBT) jest jedną z najefektywniejszych metod leczenia kredytoholizmu. Jej skuteczność wynika z faktu, że koncentruje się na identyfikacji i modyfikacji destrukcyjnych wzorców myślowych oraz zachowań, które prowadzą do nadmiernego zadłużenia.
Podczas terapii uczestnik:
- uczy się rozpoznawać impulsy wywołujące chęć zaciągania nowych kredytów;
- analizuje swoje emocje związane z finansami, w tym poczucie niskiej wartości, presję społeczną czy lęk przed utratą kontroli;
- stopniowo zastępuje kompulsywne zachowania zdrowszymi strategiami, jak planowanie budżetu czy odraczanie decyzji zakupowych;
- otrzymuje narzędzia do radzenia sobie ze stresem i napięciem emocjonalnym bez uciekania się do pożyczek.
Terapia CBT
Terapia CBT nie polega jedynie na ograniczaniu wydatków, ale uczy świadomego reagowania na pokusy i emocje, co pozwala przerwać spiralę zadłużenia.
Jak podaje serwis Europe PMC, w trakcie aktywnej terapii poznawczo‑behawioralnej znacząco zmniejszyła się potrzeba kompulsywnego dokonywania zakupów oraz odczuwania krótkotrwałego entuzjazmu związanego z wydawaniem pieniędzy. Równocześnie poprawie uległa samoocena uczestników terapii.
Co istotne, w okresie obserwacji nie stwierdzono nawrotów kompulsywnych zachowań zakupowych, co potwierdza trwałość efektów CBT w leczeniu kredytoholizmu.
Anonimowi dłużnicy
Grupy wsparcia, takie jak Anonimowi Dłużnicy, mogą odgrywać kluczową rolę w procesie wychodzenia z uzależnienia. Kredytoholizm często wiąże się z poczuciem wstydu i osamotnienia, dlatego uczestnictwo w spotkaniach z osobami, które przechodzą przez podobne doświadczenia, może przynieść znaczącą ulgę oraz poczucie bycia zrozumianym.
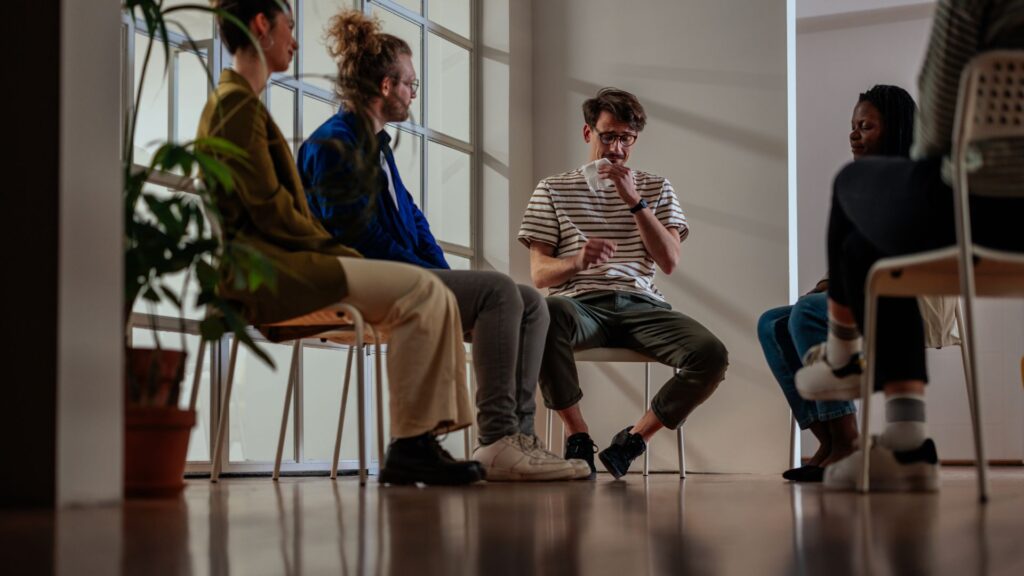 ©Prooperate via Canva.com
Udział w grupach wsparcia może zapewnić:
- Redukcję poczucia wstydu: otwarte mówienie o problemach finansowych staje się naturalne i nie powoduje poczucia wstydu;
- Wsparcie emocjonalne: możliwość dzielenia się doświadczeniami bez obawy przed oceną;
- Motywację do trwałej zmiany: poprzez obserwację efektów osób, które skutecznie przerwały spiralę zadłużenia.
Łącząc psychoterapię indywidualną z grupowym wsparciem, znacząco zwiększasz szanse na przerwanie nałogowego zadłużania się i odbudowanie kontroli nad finansami. Kluczowe jest systematyczne działanie, bowiem nałóg potrafi rozwijać się latami, a proces wychodzenia wymaga czasu, cierpliwości i odpowiedniego wsparcia.
Chcesz spłacić swoje długi i odzyskać niezależność finansową? Już teraz wypełnij nasz formularz kontaktowy, a odezwiemy się do Ciebie!
Najczęstsze pytania o kredytoholizm
Najskuteczniejszą metodą leczenia kredytoholizmu jest terapia poznawczo-behawioralna (CBT), połączona z konkretnym planem spłaty długów i uczestnictwem w grupie wsparcia (np. Anonimowi Dłużnicy). Celem tego rozwiązania jest przyznanie się do problemu i systematyczna praca nad nałogiem.
Tak, wyjście z kredytoholizmu jest możliwe w ramach terapii połączonej ze spłatą długów i uporządkowaniem finansów, które długotrwale zmieniają nałóg zaciągania kredytów.
Leczenie kredytoholizmu trwa od kilku tygodni do kilkunastu miesięcy. Proces trwa od kilku tygodni do kilkunastu miesięcy, zależnie od skali długów i indywidualnej determinacji do pokonania nałogu.
Samo posiadanie kredytu nie oznacza kredytoholizmu. Uzależnienie zaczyna się, kiedy tracisz kontrolę nad zaciąganiem zobowiązań finansowych, obsesyjnie myślisz o kolejnych kredytach i ukrywasz zadłużenie przed najbliższymi.
Pomocy szukaj u psychoterapeuty (terapia poznawczo-behawioralna), w grupach wsparcia typu Anonimowi Dłużnicy oraz u doradcy finansowego, który pomoże Ci uporządkować finanse.
Wypełnij nasz formularz i rozpocznij swoją drogę do spłaty zobowiązań
Chcę wyjść z długu
Udostępnij:




Skuteczna i szybka pomoc w spłacie zadłużenia
Zostaw numerOddzwaniamy w 10 minut

Mamy świetne opinie
i wysoką skuteczność
Zdrowy kredyt?
Zdrowe korzystanie z kredytu powinno mieć jasno określony cel i realny plan spłaty oraz być przemyślaną decyzją.