Uznanie długu to potwierdzenie przez dłużnika, że określone zobowiązanie wobec wierzyciela faktycznie istnieje. Może przybrać formę wyraźnego oświadczenia, ale czasem wynika również z samego zachowania – na przykład częściowej spłaty należności. Właśnie dlatego warto uważać na to, co pisze się w odpowiedzi na wezwanie do zapłaty lub podczas negocjowania warunków spłaty. Wyróżnia się uznanie właściwe i niewłaściwe, a każde z nich może mieć inne znaczenie w konkretnej sytuacji. Poniżej znajdziesz informacje, jak uznanie długu wpływa na przedawnienie, czego unikać i jak przygotować pismo.
Najszybsza droga do spłaty Twoich zobowiązań
Chcę wyjść z długuNajważniejsze, co musisz wiedzieć o uznaniu długu
Uznanie nieprzedawnionego długu, także przez częściową wpłatę albo prośbę o raty, przerywa bieg przedawnienia, które zaczyna biec od nowa (6 lub 3 lata).
Uznanie długu nie wymaga szczególnej formy, ale wersja pisemna ułatwia dowód i może pozwolić wierzycielowi uzyskać nakaz zapłaty w postępowaniu nakazowym.
Uznanie długu już przedawnionego nie przerywa przedawnienia, ale może zostać potraktowane jako zrzeczenie się zarzutu przedawnienia.
Czym jest uznanie długu i jaka jest jego podstawa prawna?
Uznanie długu to czynność dłużnika wobec wierzyciela, która potwierdza istnienie zobowiązania – może wpłynąć na bieg przedawnienia, którego podstawowe terminy wynoszą 6 lat lub 3 lata.
Uznanie długu przez dłużnika polega na potwierdzeniu, wprost lub przez określone zachowanie, że zobowiązanie istnieje. Może temu towarzyszyć deklaracja spłaty, ale nie zawsze jest ona konieczna. Nawet prośba o rozłożenie zaległości na raty może zostać odczytana jako potwierdzenie długu. Znaczenie ma jednak kontekst i treść konkretnej wypowiedzi.
Obecnie wyróżnia się 2 formy uznania długu:
- Uznanie właściwe – dłużnik wyraźnie potwierdza zobowiązanie, na przykład podpisując oświadczenie, w którym przyznaje, że jest winien określoną kwotę.
- Uznanie niewłaściwe – wynika z zachowania dłużnika, które może wskazywać na świadomość istnienia zobowiązania , np. z częściowej spłaty lub prośby o odroczenie.
Uznanie długu nie wymaga szczególnej ani urzędowej formy. Może nastąpić pisemnie, w wiadomości e-mail, ustnie, również podczas rozmowy telefonicznej, albo przez konkretne zachowanie. Pisemne potwierdzenie jest jednak łatwiejsze do wykorzystania jako dowód w razie sporu. Jeżeli wierzyciel przedstawi dowód, że dłużnik uznał konkretne zobowiązanie, może mu to ułatwić dochodzenie należności. W takiej sytuacji dłużnik może być zobowiązany do wykazania, że uznana wierzytelność w rzeczywistości nie istnieje albo opiewa na niższą kwotę.
Przy uznaniu długu istotny jest też termin przedawnienia. Zgodnie z Kodeksem cywilnym podstawowy termin wynosi 6 lat, a dla roszczeń o świadczenia okresowe i związanych z prowadzeniem działalności gospodarczej – 3 lata, o ile przepis szczególny nie stanowi inaczej.
Co mówi Kodeks cywilny o uznaniu roszczenia?
Kodeks cywilny wymienia uznanie roszczenia przez dłużnika jako jedno ze zdarzeń, które przerywają bieg przedawnienia. Zgodnie z art. 123 Kodeksu cywilnego skutek ten może wywołać również czynność podjęta przed sądem lub innym właściwym organem bezpośrednio w celu dochodzenia, ustalenia, zaspokojenia albo zabezpieczenia roszczenia. Po skutecznym przerwaniu termin przedawnienia biegnie od nowa, a w razie przerwania czynnością przed sądem – dopiero po zakończeniu postępowania (art. 124 Kodeksu cywilnego).
Oznacza to, że:
- uznanie roszczenia może rozpocząć nowy bieg terminu przedawnienia;
- nie każda rozmowa z wierzycielem automatycznie wywołuje taki skutek.
Przepisy posługują się określeniem „uznanie roszczenia”, a w praktyce mówi się „uznanie długu”.
Czym uznanie długu różni się od uznania roszczenia?
Uznanie roszczenia to określenie stosowane w Kodeksie cywilnym, natomiast uznanie długu częściej pojawia się w języku potocznym i poradnikach prawnych. Oba terminy odnoszą się jednak do sytuacji, w której zachowanie dłużnika wskazuje, że decyduje się on na uznanie wierzytelności wobec wierzyciela. Może to nastąpić poprzez podpisanie oświadczenia, prośbę o rozłożenie należności na raty lub częściową spłatę zobowiązania.
Jakie są formy uznania długu i czym różni się uznanie właściwe od niewłaściwego?
Uznanie długu ma 2 formy: uznanie właściwe, czyli umowę dłużnika z wierzycielem potwierdzającą zobowiązanie, oraz uznanie niewłaściwe, które wynika z zachowania wskazującego, że dłużnik wie o długu.
W pierwszym przypadku strony uzgadniają istnienie zobowiązania, a w drugim nie musi paść żadne formalne oświadczenie. Znaczenie może mieć nawet prośba o rozłożenie zaległości na raty. Nie oznacza to jednak, że każda rozmowa lub wpłata automatycznie potwierdza całą dochodzoną kwotę.
Na czym polega właściwe uznanie długu?
Uznanie właściwe długu polega na zawarciu umowy, w której dłużnik i wierzyciel potwierdzają zobowiązanie i ustalają jego wysokość oraz termin płatności. Może to być:
- podpisana ugoda określająca warunki spłaty;
- odrębne pisemne oświadczenie dłużnika;
- umowa o uznanie długu z harmonogramem rat.
Pisemny dokument ułatwia wierzycielowi dochodzenie należności. Przy spełnieniu warunków z art. 485 Kodeksu postępowania cywilnego może stanowić podstawę do wydania nakazu zapłaty w postępowaniu nakazowym.
Jakie zachowania dłużnika oznaczają niewłaściwe uznanie długu?
Niewłaściwe uznanie długu to zachowanie, z którego wynika, że dłużnik ma świadomość istnienia zobowiązania. Dłużnik nie musi przy tym chcieć wywołać skutków prawnych ani podpisywać dokumentu.
| Zachowanie dłużnika | Czy oznacza uznanie długu? | Uwagi |
|---|---|---|
| Częściowa wpłata, także samych odsetek | Tak | Może potwierdzać istnienie zobowiązania. |
| Prośba o rozłożenie na raty | Tak | Wskazuje na świadomość istnienia długu. |
| Prośba o odroczenie płatności | Tak | Może potwierdzać uznanie zobowiązania. |
| Prośba o umorzenie części należności | Tak | Może wskazywać na uznanie długu i negocjowanie jego wysokości. |
| Obietnica spłaty w odpowiedzi na wezwanie do zapłaty | Tak | Potwierdza zobowiązanie, jeśli odnosi się do konkretnego roszczenia. |
| „Nie mam pieniędzy, bo mnie też nie zapłacono” | Tak | Wypowiedź może wskazywać na świadomość istnienia długu. |
| Podpisane potwierdzenie salda | Tak | Potwierdza zobowiązanie objęte treścią dokumentu. |
| Propozycja ugody | Tak | Może wskazywać na uznanie roszczenia, jeśli wynika to z treści propozycji. |
| Ujęcie wierzytelności w spisie w przyspieszonym postępowaniu układowym | Tak | Może potwierdzać świadomość istnienia zobowiązania. |
| Wpłata części kwoty z wyraźnym zakwestionowaniem reszty | Nie w zakresie spornej części | Uznanie dotyczy wpłaconej lub wyraźnie uznanej części, a nie automatycznie całego roszczenia. |
Jak uznanie długu wpływa na bieg przedawnienia?
Uznanie długu może przerwać bieg przedawnienia, jeśli nastąpi przed upływem terminu – po przerwaniu termin biegnie od nowa. Podstawowy termin wynosi 6 lat, a dla roszczeń o świadczenia okresowe i związanych z prowadzeniem działalności gospodarczej – 3 lata, o ile przepisy szczególne nie przewidują inaczej.
Przerwanie biegu przedawnienia może nastąpić zarówno w przypadku uznania właściwego, jak i niewłaściwego. Oznacza to, że skutek ten może wywołać nie tylko podpisanie oświadczenia o uznaniu długu, ale również zachowanie dłużnika, takie jak prośba o rozłożenie należności na raty, jeśli wskazuje ono na świadomość istnienia zobowiązania. Ostateczna ocena zależy od okoliczności konkretnej sprawy.
Zgodnie z Kodeksem cywilnym, uznanie długu nie jest jedynym zdarzeniem, które przerywa bieg przedawnienia. Skutek ten może wywołać również czynność podjęta bezpośrednio przed sądem lub innym właściwym organem w celu dochodzenia, ustalenia, zaspokojenia albo zabezpieczenia roszczenia. Po skutecznym przerwaniu termin liczy się od początku, a przy czynności przed sądem lub innym organem – dopiero po zakończeniu postępowania.
Co do zasady przedawnienie kończy się ostatniego dnia roku kalendarzowego, ale wyjątek dotyczy terminów krótszych niż 2 lata. Przedawniony dług nie znika, ale w określonych sytuacjach dłużnik może odmówić jego zapłaty, powołując się na przedawnienie. W przypadku roszczeń wobec konsumenta obowiązują dodatkowe zasady ochrony wynikające z art. 117 Kodeksu cywilnego.
Od kiedy termin przedawnienia biegnie na nowo po uznaniu długu?
Termin przedawnienia biegnie na nowo od chwili skutecznego uznania długu – w pełnej długości, czyli przez kolejne 6 lat albo 3 lata, zależnie od rodzaju roszczenia.
Przykład długu związanego z działalnością gospodarczą:

15 czerwca 2023 r. – upływa termin płatności faktury.
31 grudnia 2026 r. – pierwotny termin przedawnienia roszczenia, przy założeniu, że obowiązuje termin 3-letni i nie wystąpiły zdarzenia wpływające na jego bieg.
10 października 2025 r. – dłużnik wysyła wierzycielowi e-mail z prośbą o rozłożenie należności na raty. Jeśli wiadomość zostanie potraktowana jako uznanie roszczenia, przerywa bieg przedawnienia.
31 grudnia 2028 r. – nowy termin przedawnienia, przy założeniu, że roszczenie podlega terminowi 3-letniemu i nie wystąpią kolejne zdarzenia wpływające na jego bieg.
Każde kolejne skuteczne uznanie nieprzedawnionego roszczenia może ponownie przerwać bieg terminu (art. 124 Kodeksu cywilnego). Przerwanie biegu przedawnienia przez uznanie roszczenia nie działa jednak wstecz. Jeśli termin już upłynął, samo potwierdzenie długu nie uruchamia go ponownie.
Czy uznanie przedawnionego długu pozbawia dłużnika ochrony przedawnienia?
Uznanie długu po przedawnieniu nie przerywa jego biegu. Może jednak zostać potraktowane jako zrzeczenie się zarzutu przedawnienia, czyli rezygnacja z możliwości powołania się na upływ terminu. W tym przypadku z oświadczenia lub zachowania dłużnika musi wyraźnie wynikać zamiar rezygnacji z tej ochrony.
Przy przedawnionym długu stosuj 3 zasady:
- Nie wpłacaj nawet symbolicznej kwoty bez sprawdzenia skutków prawnych. Sama wpłata nie oznacza automatycznie zrzeczenia się zarzutu przedawnienia, ale sąd może ją tak ocenić, biorąc pod uwagę inne okoliczności.
- Nie podpisuj ugody ani oświadczenia pochopnie.
- Jeśli sprawa trafi do sądu, sprawdź możliwość powołania się na przedawnienie. W przypadku roszczeń wobec konsumenta sąd co do zasady uwzględnia przedawnienie z urzędu, zgodnie z art. 117 § 2¹ Kodeksu cywilnego.
Czy ugoda z wierzycielem przerywa bieg przedawnienia?
Ugoda z wierzycielem, w której dłużnik potwierdza nieprzedawniony dług, może stanowić uznanie długu i przerwać bieg przedawnienia. Podobnie może działać uzgodnienie spłaty w ratach, jeśli z jego treści wynika uznanie roszczenia. To, czy ugoda przerywa bieg przedawnienia, zależy jednak od jej treści i okoliczności zawarcia.
W kontekście przerwania biegu przedawnienia trzeba odróżnić ugodę zawartą z wierzycielem od sądowego zawezwania do próby ugodowej. Po zmianie przepisów takie postępowanie zawiesza bieg przedawnienia, a nie przerywa go.
Napisz pisemne uznanie długu krok po kroku
Pisemne uznanie długu najczęściej przyjmuje formę oświadczenia o uznaniu długu. Aby przygotować taki dokument, uwzględnij 4 podstawowe elementy: dane obu stron, kwotę i podstawę długu wraz z terminem płatności, wyraźne potwierdzenie zobowiązania oraz datę i podpis dłużnika.
Pisemna forma nie jest obowiązkowa, ale ułatwia udowodnienie, co dokładnie dłużnik potwierdził. Ma to znaczenie zwłaszcza wtedy, gdy później dojdzie do sporu.
Jakie elementy musi zawierać oświadczenie o uznaniu długu?
Oświadczenie dłużnika o uznaniu długu powinno być konkretne i nie pozostawiać wątpliwości, jakiego zobowiązania dotyczy. W pisemnym oświadczeniu uwzględnij:
- Dane obu stron – imię i nazwisko lub nazwę firmy, adres oraz odpowiednie dane identyfikacyjne.
- Opis zobowiązania – kwotę, podstawę długu (na przykład umowę pożyczki lub fakturę) oraz termin wymagalności.
- Potwierdzenie długu – jasne oświadczenie, że zobowiązanie istnieje.
- Datę i podpis dłużnika – pozwalające ustalić, kiedy i przez kogo dokument został sporządzony.
Opcjonalnie możesz dodać plan spłaty, liczbę rat i ustalenia dotyczące odsetek.
Unikaj przede wszystkim:
- ogólników, które nie wskazują kwoty ani podstawy długu;
- braku podpisu lub daty;
- podpisu osoby, która nie jest uprawniona do reprezentowania firmy ani nie ma odpowiedniego pełnomocnictwa.
Jak wygląda wzór uznania długu dla osoby fizycznej?
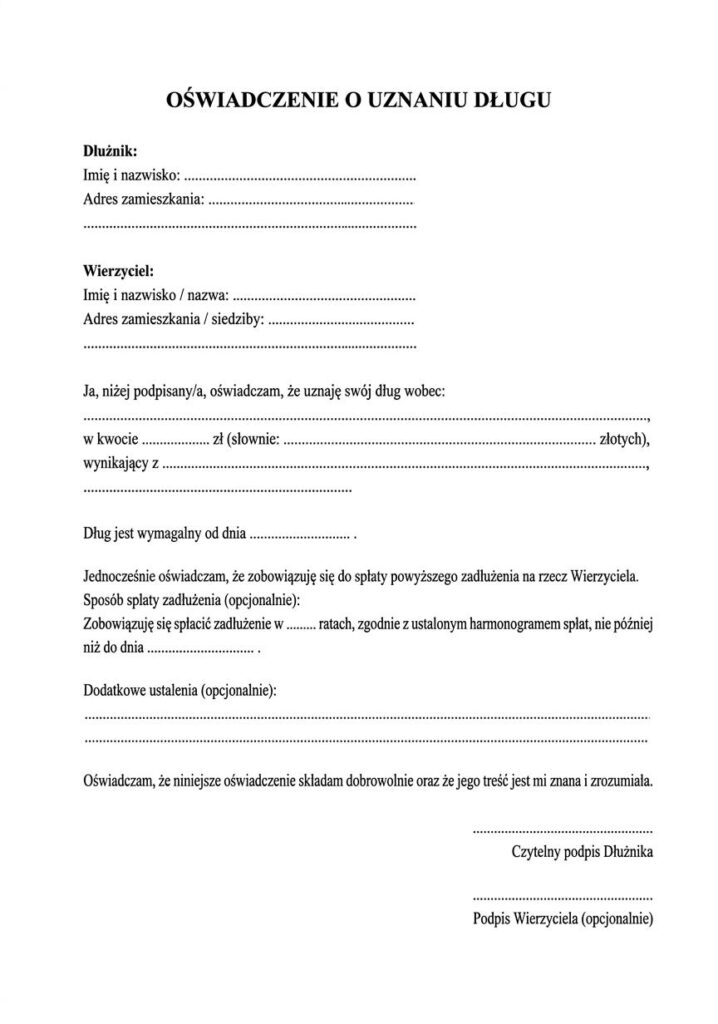
Uznanie długu przez dłużnika jest punktem wyjścia, a nie uniwersalnym rozwiązaniem dla każdej sytuacji. Oświadczenie o uznaniu długu osoby prywatnej powinno odpowiadać rzeczywistemu zobowiązaniu. Przed podpisaniem sprawdź kwotę, podstawę należności i jej wymagalność. Jeśli kwestionujesz część długu, nie potwierdzaj bez zastrzeżeń całej kwoty.
Kiedy uznanie długu opłaca się wierzycielowi, a kiedy dłużnikowi?
Uznanie długu może przynieść korzyści obu stronom, ale jego skutki zależą od sytuacji. Wierzyciel zyskuje dowód potwierdzający istnienie zobowiązania, a w określonych przypadkach pisemne uznanie długu może stanowić podstawę do uzyskania nakazu zapłaty w postępowaniu nakazowym, zgodnie z art. 485 Kodeksu postępowania cywilnego.
Nie oznacza to jednak, że samo oświadczenie automatycznie gwarantuje wydanie nakazu. Dłużnik może natomiast wynegocjować korzystniejsze warunki spłaty, na przykład raty lub odroczenie terminu płatności. Przed podpisaniem dokumentu powinien jednak sprawdzić wysokość i zasadność zobowiązania.
| Wierzyciel – co zyskuje i ryzykuje | Dłużnik – co zyskuje i ryzykuje |
|---|---|
| Zyskuje: nowy bieg przedawnienia, możliwość dochodzenia roszczenia w postępowaniu nakazowym i mocniejszy dowód w sporze. | Zyskuje: szansę na raty, odroczenie płatności, umorzenie części długu lub polubowne zakończenie sporu. |
| Ryzykuje: uznanie może dotyczyć tylko części roszczenia, a dłużnik nadal może kwestionować jego istnienie lub wysokość. | Ryzykuje: przerwanie przedawnienia, utrudnienie obrony dowodowej i konieczność spłaty zobowiązania na uzgodnionych warunkach. |
Jakie ryzyka ponosi dłużnik, który uznaje dług?
Dłużnik, który uznaje dług, może utrudnić sobie powołanie się na przedawnienie, ułatwić wierzycielowi dochodzenie roszczenia i nie może zakładać, że później swobodnie cofnie swoje stanowisko.
- Przedawnienie – uznanie nieprzedawnionego roszczenia może rozpocząć bieg terminu na nowo.
- Dowody – uznanie może osłabić pozycję dłużnika, choć samo nie przesądza o istnieniu długu.
- Nakaz zapłaty – pisemne oświadczenie wraz z wezwaniem do zapłaty może ułatwić wierzycielowi uzyskanie nakazu.
- Częściowa wpłata – nawet 250 zł odsetek przy pożyczce 10 000 zł może zostać ocenione jako uznanie roszczenia, zależnie od okoliczności. Także wpłata 1 zł „na zamknięcie sprawy” może mieć znaczenie prawne.
- Negocjacje i presja – należy wyraźnie wskazać, którą część należności się uznaje, a którą kwestionuje. W razie gróźb ze strony windykatora warto zachować dowody i rozważyć zgłoszenie sprawy policji.

Nawet uznanie długu nieistniejącego nie tworzy automatycznie zobowiązania, ale może skomplikować spór dowodowy.
Nie radzisz sobie ze spłatą zobowiązań, a windykacja lub egzekucja komornicza stają się coraz większym obciążeniem? Skontaktuj się z nami! W Biliti pomożemy Ci przeanalizować Twoją sytuację i sprawdzić, jakie możliwości uporządkowania zadłużenia będą dla Ciebie dostępne.
FAQ – najczęściej zadawane pytania dotyczące uznania długu
Uznanie długu może nastąpić podczas rozmowy telefonicznej, ponieważ przepisy nie wymagają szczególnej formy. Wierzyciel musi jednak wykazać, że wypowiedź dłużnika rzeczywiście potwierdzała istnienie zobowiązania.
Nie można dowolnie odwołać skutków uznania długu tylko dlatego, że dłużnik zmienił zdanie. Uznanie niewłaściwe co do zasady nie podlega odwołaniu, ale jego znaczenie prawne zależy od treści wypowiedzi i okoliczności sprawy.
Wpłata 1 zł może zostać uznana za potwierdzenie zobowiązania, jeśli wskazują na to okoliczności. W przypadku nieprzedawnionego roszczenia może to przerwać bieg przedawnienia, natomiast przy długu przedawnionym skutki wymagają odrębnej oceny.
Podpisane potwierdzenie salda może stanowić uznanie długu, jeśli jego treść wskazuje na świadomość istnienia konkretnego zobowiązania. Znaczenie mają również ewentualne zastrzeżenia dotyczące wysokości należności lub jej podstawy.
Jeśli z odpowiedzi na wezwanie do zapłaty wynika potwierdzenie zobowiązania – na przykład deklaracja spłaty należności do końca roku, może to zostać potraktowane jako uznanie roszczenia. Samo otrzymanie wezwania lub odpowiedź kwestionująca roszczenie nie oznaczają jednak automatycznie uznania długu.
Uznanie długu może nastąpić również ustnie lub przez zachowanie wskazujące na świadomość zobowiązania. Forma pisemna ułatwia udowodnienie treści oświadczenia i może umożliwić wierzycielowi ubieganie się o nakaz zapłaty w postępowaniu nakazowym, jeśli spełnione są warunki z art. 485 § 1 pkt 3 Kodeksu postępowania cywilnego.
Wypełnij nasz formularz i rozpocznij swoją drogę do spłaty zobowiązań
Chcę wyjść z długu
Udostępnij:
Skuteczna i szybka pomoc w spłacie zadłużenia
Zostaw numerOddzwaniamy w 10 minut
Mamy świetne opinie
i wysoką skuteczność
Termin przedawnienia co do zasady upływa z końcem roku kalendarzowego – nie w dniu, w którym mija określona liczba lat od powstania roszczenia.